百万吨聚合氯化铝消耗背后 工业级产品的主导与隐忧
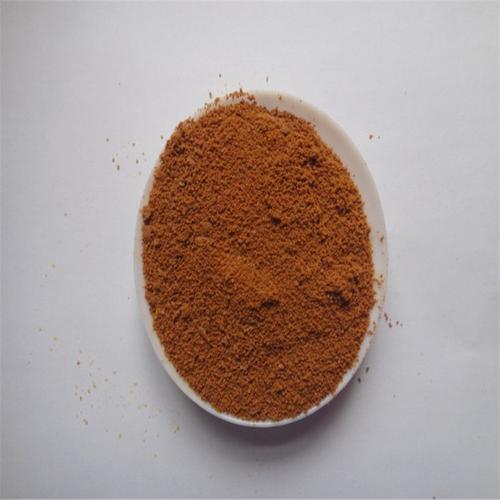
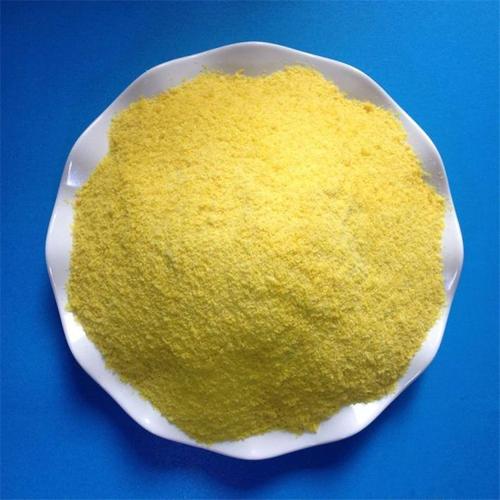
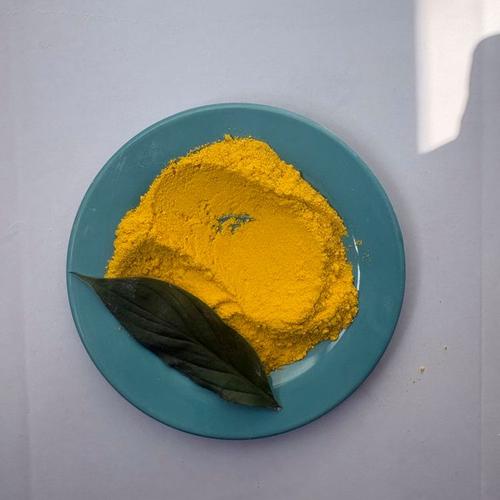
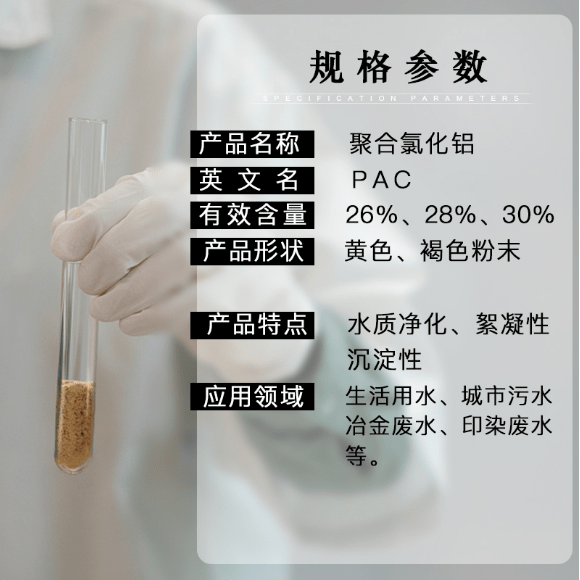
聚合氯化铝(PAC)作为一种高效无机高分子絮凝剂,广泛应用于饮用水净化、工业废水处理、城市污水处理以及造纸、印染、医药等行业。据统计,我国每年消耗的聚合氯化铝超过百万吨,其中工业级产品占比约60%,这一数据不仅反映了PAC在我国环保与水处理领域的重要地位,也揭示了产业结构与应用场景的深层次特征。
一、百万吨消耗量的驱动因素
我国聚合氯化铝年消耗量突破百万吨,主要源于三方面动力。城镇化进程加快和环保标准趋严,使市政污水处理和工业废水治理需求持续增长,PAC作为性价比极高的絮凝剂,成为多数水处理企业的首选。工业领域如造纸施胶、石油开采、制革等对PAC的需求稳定,尤其在中水回用和污泥脱水环节不可或缺。我国拥有丰富的铝土矿和盐酸资源,PAC生产工艺成熟、成本较低,进一步刺激了市场消费。
二、工业级产品占60%的合理性
在超过百万吨的总消耗中,工业级PAC占比约60%,即每年约60万吨以上用于非饮用水处理场景。这一比例具有合理性与必然性。一方面,工业级PAC对杂质控制要求相对宽松,生产门槛较低,价格优势明显,适合大规模工业废水处理。例如,在印染、电镀、化工废水处理中,工业级PAC能够有效去除悬浮物、COD和色度,且投加成本远低于饮用水级产品。另一方面,我国工业废水排放量巨大,处理需求远高于饮用水净化需求,自然拉动了工业级产品的消耗。
相比之下,饮用水级PAC(或称生活饮用水级)仅占约40%,但其对重金属、砷等有害物质含量有严格限制,生产需采用更纯净的原料和控制工艺,价格更高,消耗量增长相对平缓。因此,工业级产品的高占比符合我国现阶段以工业废水治理为重心的市场结构。
三、高占比背后的隐忧与挑战
尽管工业级PAC占据主导地位有现实基础,但其高占比也带来一些隐忧。产品质量参差不齐。部分小型企业为降低成本,使用回收铝渣、废酸等原料生产工业级PAC,导致产品中重金属、苯系物等有害物质超标,易引发二次污染。在污泥处理中,若大量使用劣质工业级PAC,可能增加污泥中有害物质含量,进而影响后续处置与资源化利用。
工业级产品占比过高,也可能掩盖饮用水级PAC供应能力不足的问题。随着人们对饮用水安全要求提高,若饮用水级产品扩产缓慢,将可能出现供需缺口。部分企业违规将工业级PAC用于饮用水处理的现象,虽属个别,但风险不容忽视。
四、行业升级与监管趋势
面对上述挑战,我国聚合氯化铝行业正朝着高质量、绿色化方向升级。一方面,新国家标准GB/T 22627-2022《水处理剂 聚氯化铝》对工业级PAC的杂质限量提出更高要求,推动企业淘汰落后产能。另一方面,多地环保部门加强了对PAC生产和使用环节的抽查,重点打击废水处理中以次充好、非法用于饮用水等行为。
随着污水处理排放标准提升和再生水利用率提高,工业级PAC的需求或将保持刚需韧性,但绿色、高品质产品的占比有望提升。预计到“十四五”末期,饮用水级与工业级产品的比例可能逐步优化至接近1:1,从而兼顾处理效率与生态安全。
每年百万吨聚合氯化铝消耗中工业级占60%,这既体现了我国工业废水治理的巨大体量,也暴露出原料杂质、产品分级与应用规范中的短板。只有通过标准完善、技术升级和全链条监管,才能让百万
吨的PAC消耗走向更安全、更可持续的未来。
如若转载,请注明出处:http://www.zonghengjingshui.com/product/55.html
更新时间:2026-10-09 17:12:13